房地产5、和平年代的【史上最大】【加税】:中国【土地出让金】
前文回顾:
- 房地产1、中国房地产的本质:70年后【价值归零】的“耐用消费品”
- 房地产2、中国人【折旧】意识的【缺失】,与“中国特色”的房地产【泡沫】
- 房地产3、中国式【免费拆迁】的【庞氏骗局】,与“中国特色”房地产【泡沫】的【崩坏之日】
- 房地产4、房价到底【如何决定】?【合理】的房价 =【20~40倍】年租金?
前文中我们讲到了:
- 中国之所以能“逆天下之大不为,而向拆迁户提供扭曲的【免费】拆迁”,其最重要原因之一,就是中国地方政府通过收取“土地出让金”而获取了巨额的【隐性财政收入】,并且“土地出让金的使用又缺乏实质监督、滥用频发”所致。
- 土地出让金:俗称“卖地收入”,一旦中国人购买了城市的一手新房,就等于是缴纳了隐含在房价中的【巨额】土地出让金(或者确切地说是:“报销”了房地产公司已经提前替你“垫付”给了地方政府的土地出让金);
- 土地出让金可能高达新房总价的30%-80%(因地区而异,平均约42%),并相当于房奴数年甚至【数十年】的年收入!
而若我们继续研究下去,就会发现:
- 土地出让金作为1994年“分税制改革”【之后】才【大征特征】的地方财政收入之一,实质上完全可以看做是一次“加税”;
- 而考虑到土地出让金的金额之大、占财政收入的比例之高,简直可以称作是“和平年代的【史上最大】加税”!
在《房地产篇V3》的第5章,就让我们来深入分析一下土地出让金和分税制改革。
*****************<目录>*****************
***************<正文开始>***************
一、为什么【土地出让金】=【税】?
虽然从名义上看,土地出让金的性质是“国有资产(无形资产=土地使用权)出让(卖)收入”---- 但是由于下述的原因,土地出让金在很大程度上等同于【税收】:
1、目的:就是为了【增加税源】、弥补【财政缺口】
如题:
- 虽然“土地出让金”最早于1988年就导入(※1)了,但最初只是试典(仅深圳、上海、广州等少数沿海城市)、且规模极小(<财政收入的2%,by ChatGPT),并未形成全国性财政来源。
※1:中国在改革开放初期(1980年代)实行的是计划经济下的划拨制:土地无偿划拨使用,不存在土地出让金和“卖地收入”。
---- 直到1988年,全国人大修宪,将“土地使用权可以依法转让”写入宪法,随之国务院发布《城镇国有土地使用权出让和转让暂行条例》(1988 年)后,才首次允许政府有偿出让土地使用权。
- 而在1994年“分税制改革”(※2)导入后,地方政府的财政收入骤减(很大比例被中央收走)、地方政府产生了【财政困难】---- 为了【补偿地方政府】,中央在“分税制改革”中明确:土地出让金收入全部归地方政府所有,为其【增加税源】;
- ---- 在这样的背景下,全国各地(不再只是试典地区)地方政府都纷纷开始大肆卖地、以获取巨额的土地出让金,“自行创收”、以补偿其(在“分税制改革”中被中央分走的)财政收入 ---- 从而形成地方政府的“土地财政”(※3)。
******************************
※2:背景:90年代的【中央】财政困难,与1994年的“分税制改革”
1978年改革开放之后,中国大力推进市场化改革,激烈的变革,使得之前几十年计划经济时代下各种错误政策所带来的【恶果】加速暴露出来,诸多难题都需要钱来解决、这让【中央财政】捉襟见肘、面临【巨大困难】,比如:(by ChatGPT,笔者整理)
① 国有企业【普遍亏损】,财政补贴【沉重】
改革初期,国企仍承担社会职能(办学校、医院、住房等),负担沉重;
1985—1993年国企利润率持续下滑,出现大面积亏损:1993年全国国企亏损面超过 40% ---- 需由【中央财政】大量补贴国企。
② 国有【银行】体系【坏账】急剧累积
80年代末到90年代初,“信贷冲动 + 软预算约束”导致银行对国企大量放贷;
而国企效益差、偿债能力弱,大量贷款变成不良资产:据中国人民银行披露:1993年四大国有商业银行不良贷款率已超过25%-30%;其中钢铁、煤炭、纺织等行业尤为严重;
---- 为了拯救国有银行、避免金融危机,中央政府需要巨额的【财政支出】;
※ 后来是直到1998年后,国家才通过设立四大资产管理公司(华融资产管理公司 等)剥离坏账,处置规模约1.4万亿元。
③ 金融与财政“双软约束”引发严重【通货膨胀】
软约束:地方政府通过银行系统搞“信贷拉动增长”,中央无力约束,导致 1992-1993 年出现严重通胀(1994年CPI高达 24%)。
----【中央财政】缺乏稳定收入来源,无法有效调控。
④ 基建和城市化【资金缺口】巨大
1990年代城市化进程启动,需要大量城市基础设施投资;
地方政府财政收入不足,只能依赖银行贷款和未来收入抵押,风险极高。
⑤ 中央财政收入【极度萎缩】
1980年代,中央和地方之间实行财政包干制:地方上缴固定额度,超收自留。
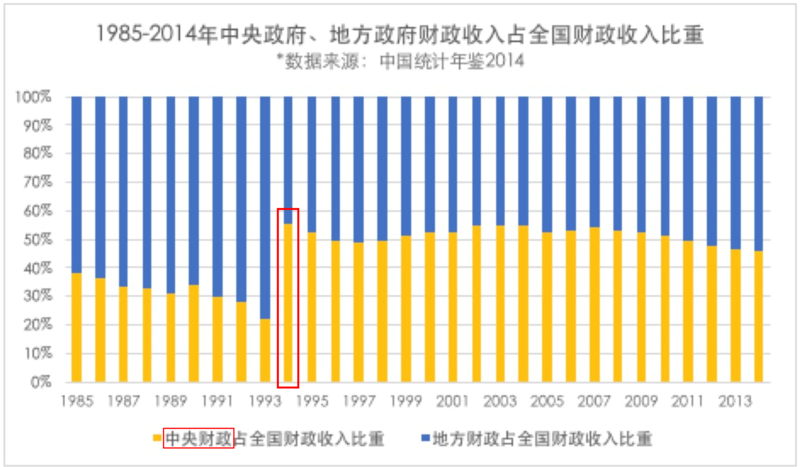
而随着经济体量不断发展,地方自留比例越来越高、上缴中央的比率越来越低,导致中央财政收入占全国的比例越来越低:从1978年的约56%,降至1993年的仅约22%
---- 中央【没钱】,导致宏观调控能力被削弱,无法稳定物价、无法应对危机。
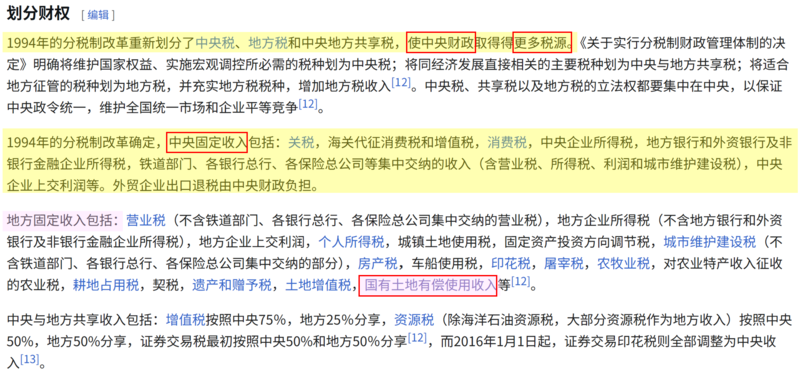
正是在这样的背景下,中国【中央政府】急需“做大蛋糕中的自己那块”,强化集中财力,因此1994年,主要在时任总理朱镕基的推动下力排众议、推出了影响深远的“分税制改革”:
---- 顾名思义:“分税”= 中央【分走】原本属于地方政府的财政收入(详见下图黄色部分),中央财政收入占比迅速提高到【50%以上】,这才“化解了中央财政危机”。
※3:“分税制改革”后的【地方】财政困难,与地方“土地财政”:
显而易见,若原属地方政府的巨大财源【被中央抢走】,那不就轮到【地方】政府财政困难了吗??---- 因此当年多个省份的地方政府均对“分税制改革”表示【强烈反对】。
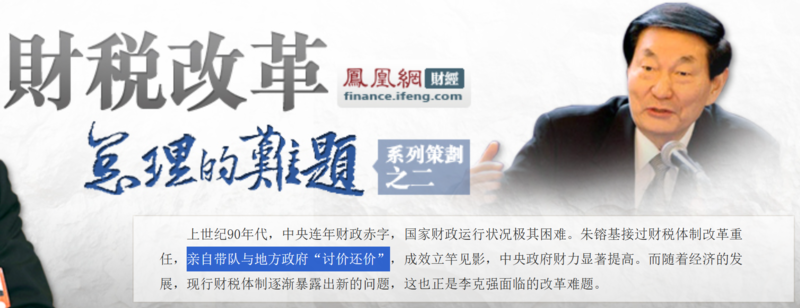
---- 为此,时任总理朱镕基多次带队访问地方政府,想必整个过程中是充满了各种“苦口婆心”、要求地方“顾全大局”吧。
---- 然而同样显而易见,地方政府【真的会】就这么乖乖听话、交出自己的“蛋糕”,自断财路吗?
---- 显然不会啊… 真实的政治,在很多时候都伴随着【妥协】以及【利益交换】:若想让对方帮忙、就必须在其他地方/以另外的方式【补偿】对方!
---- 具体到分税制改革中,就是中央被迫【妥协】、【允许/默认】地方政府通过【自行收取】土地出让金的方式,拓展【新的财源】、以弥补其因【被中央收走】财源而承受的财政损失!
--------------------------------------------
参考:人民网《分税制化解中央财政危机》
……财税改革内容多、动作大,涉及多方利益,要“重新切蛋糕”并非易事。
从1993年9月9日到11月21日的74天时间里,朱镕基亲自带领中央财政、税务、经贸等有关部门同志,先后分10站走了17个省、自治区、直辖市(包括计划单列市),一个地方一个地方地解释、沟通分税制方案。
最关键的一站是广东,广东的财政包干体制运行力度一直较大,因此对分税制抵触较大,要求继续实行承包制。刘仲藜回忆,广东两位主要负责人找到朱镕基,谈了两个多小时。他们问朱镕基,广东的特殊政策还要不要实行?如果包干制取消,我们还要不要在20年内赶上亚洲“四小龙”?他们认为,按财政会议上所提出的办法,广东就什么大事也不干了。
“我们反复解释,实行分税制之后,中央是多拿了一些,但【蛋糕做大】了,地方的财力也会有更大的增长,不会因此影响广东追赶‘四小龙’。这期间有博弈,也有碰撞。” 刘仲藜说。
中西部地区的一些省份一度反应消极,……但最后,改革还是得到了地方政府的支持和理解。实行全国统一分税制大原则,始终没有动摇。
事后,朱镕基曾经半开玩笑地说过,自己那段日子是东奔西走,南征北战,苦口婆心,有时忍气吞声,有时软硬兼施,“实行分税制,来自地方的阻力非常大。我是一个省一个省地去谈,商量,【妥协】,总算谈下来了,我自己则掉了5斤肉。”
※ 注:严格来说,官媒报道中并没有明确说到朱镕基具体【妥协】了些什么,但是经过ChatGPT考据:
1)媒体与若干回忆录中,有“为说服广东,中央在过渡安排与地方利益分配上作出【让步/妥协】”的记述,其中包括允许地方保留或使用一些与地方资源有关的收入(习惯上被归结为“把土地出让等非税收入留给地方”)以【缓和其反对】。注意:这些“让步”既有文件层面的配套(例如税收返还过渡办法),也有执行层面的默契或口头承诺。
2)学术界广泛认为:分税制把大量税权上收中央之后,地方支出责任并未同步减轻,导致地方“财权—事权不匹配”。为了填补缺口,地方积极开拓非税收入,最有效且规模最大的就是国有土地使用权出让(卖地)。因此,分税制与土地出让收入的增长在制度上是紧密相连的,分税制被视为“土地财政”爆发的起点之一。
综上:虽然没有很多“公开的、逐字的中央—省级谈判原始记录”可供一字一句考证朱在谈判时是否说了哪句话、哪条口头承诺(这是常见情况)---- 但有大量的政府文件、学术研究、媒体回顾与当事者回忆,它们共同构成了很强的间接与直接证据链,支持“朱亲自跑省谈判并通过【让渡】或【默认】地方土地收益来【换取】改革通过”的判断。
※ 而若将上述全都串起来、翻译成白话文就是:
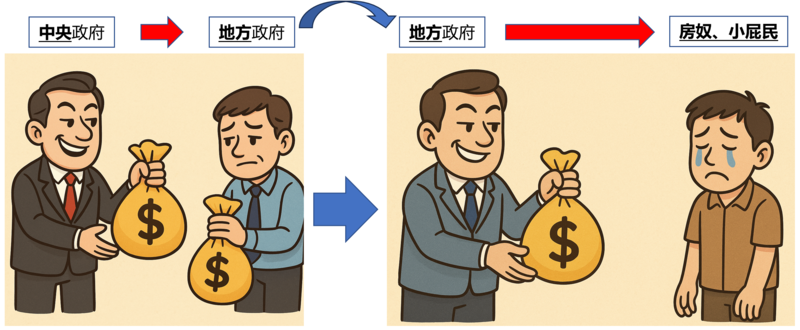
---- 中央政府和地方政府【争抢】有限的蛋糕,而地方政府不愿意松口,中央政府说“得,我们两就别争了,你就乖乖把蛋糕给我、而我允许你【自己去抢】房奴的蛋糕得了!”
---- 如此一来,整个“分税制改革”是不是就显得【傻叉透顶】了?…… 别看国(墙)内网络上净是些:“分税制改革成功/漂亮地化解了当时的中央财政危机!”的赞美声音 ;而实际上,其本质真的只是简单粗暴的【加税】!
---- 都允许地方政府从房奴那里纯新征收平均高达一般财政收入的三分之一的新税了;猛加税,当然TMD能解决“财政危机”了啊?バッカじゃないの?(EVA明日香:“你是笨蛋吗?”)
******************************
2、性质:政府征收、政府使用 ---- 等同于“税”
ChatGPT对土地出让金的评价是:
- 土地出让金的本质是一种政府无偿取得的非税收入,尽管它在法律分类上不是“税”(不计入一般公共预算收入)---- 但从经济效果看:由政府【强制性收取】;用于【公共财政】支出(基建、城镇化等);企业/个人必须缴纳才能获得【生存必备】的土地使用权 → 所以它实质上具有【类税】性质。
- “分税制改革”让中央拿走了更多税收,同时也赋予地方“卖地”权力让其自行“开源”,这就【创造出】一个地方可【自行创造】“类税收入”的【机制】,
- ---- 这实际上就是一次“隐性加税”,只是税收主体从“企业/居民→中央财政”变成了“企业/居民 → 地方政府”。
***********************
※ 关于土地出让金的“泛化使用”:(by ChatGPT)
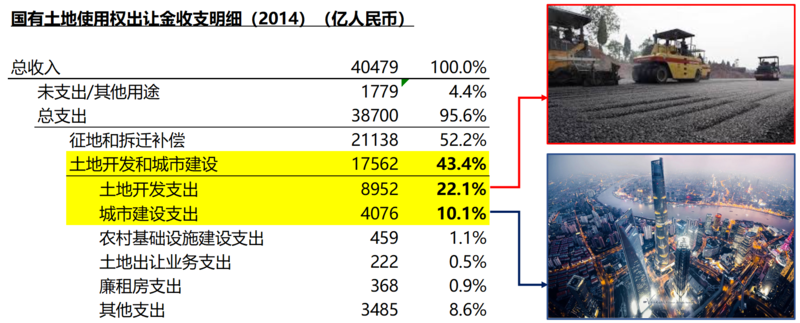
如上一篇所说,土地出让金的主要支出项目,除了“拆迁补偿”之外,大头还包括:
1)土地开发支出:
● 理论上是“为出让土地做准备”的支出,比如修路、接水电气、平整土地。
● 但在实际执行时,它常常以“区域土地开发”为名,可以覆盖更大范围,甚至用来改善城市其他片区的开发条件。
2)城市建设支出:
● 范围非常宽,既包括和出让土地直接相关的配套设施(如出让地块周边道路、管网),也可以是与土地出让完全无关的全市统筹的基础设施(地铁、城市主干道、安置房、学校医院等),经常被地方政府当作“可统筹的城市建设【资金池】”。
● 学界研究和审计署报告都指出过:城市建设支出事实上是地方政府“【挪用】土地出让金”的主要口子,经常【超出】土地本身开发需要,用于大规模市政工程甚至偿还债务。
结论:除了“征地拆迁补偿”之外,土地出让金的其余支出基本都存在“泛化使用”的情况,它们是地方政府城市化资金的主要来源。
---- 再一次地:很明显,这实质上就是【税】了。
***********************
二、国际对比:堪称“和平年代的【史上最大】【加税】”
第一次看到“史上最大加税”这个词的时候,可能大家都会觉得“大脑在颤抖”吧。不过只要简单看一眼数据,相信大家都会明白这不是空穴来风。
1、平均达“一般财政收入”的【三分之一】
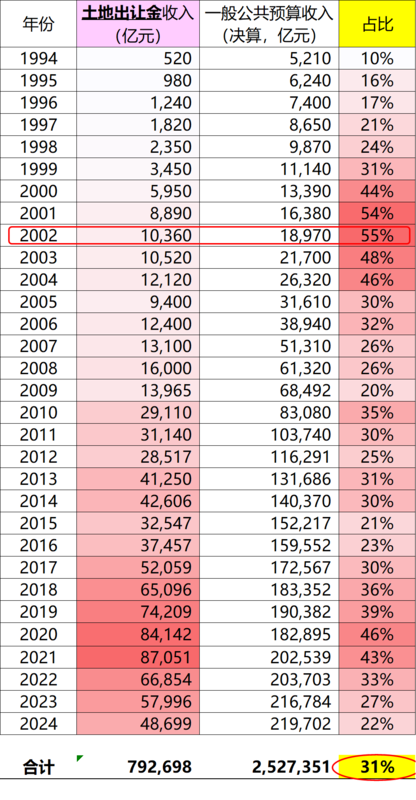
下表是1994年分税制改革以来,历年的土地出让金占“一般财政收入(※)”的比例,可以看出:
- 占比最高的年份是2002年,土地出让金占比高达55%!超过一半!
- 哪怕是看94年-24年之间的加总平均数,也高达31%!几乎是三分之一!
- 如之前所说,“土地出让金”是1994年之后才开始大征特征,相当于是一次【加税】!---- 而平均加税【幅度高达三分之一】、并且持续了【整整30年】!
※ 另外,其实“一般公共预算收入”中,本来就含有一些与土地出让高度相关的税种:
1)土地增值税:这部分就是卖地收入的延伸,比如政府今年卖地给房地产公司买了1亿,开发商3年后新房建成开卖时、土地市场价值涨价到2亿了,政府就会通过“土地增值税”,将土地增值部分中的相当比例,重新收进自己口袋;
2)城镇土地使用税、耕地占用税:也是使用土地所需要缴付的费用;
3)契税、房产税:税基与房价直接挂钩,若扣除房价中土地出让金的部分,这两个税收品种也会大幅降低(可能跟土地出让金占比类似,降低42%吧)
---- 若剔除上述部分,土地出让金 ÷ 一般公共预算收入 的比例,会进一步提高。不过这里先不扯太远了。
***********************
※ 引申:中国财政收入的“四本账”
其实,某东方大国的财政收入非常地“有艺术”,除了一般意义上的“税收”之外,还有N多其他形式/名义的收入,总体来看主要分成“四本账”:
1)一般公共预算收入:狭义的“财政收入”,包括:
* “税收”收入:增值税、所得税等“税”;
* “非税”收入:国有资源(资产)有偿使用收入、专项收入(教育费附加等)、事业单位经营收入、罚款收入,等等。
2)政府性基金预算收入:
* 最主要就是“土地出让金”,可以占到85%以上;
* 其他零星包括:土地收益基金收入、彩票收入等。
3)国有资本经营预算收入:
* 包括国有企业利润上缴、国资委监管企业的股息/红利等;
4)社保基金预算收入:
* 主要是你的五险一金等。严格来说,这部分属于“转移支付”、部分类似于“保险”(在某些情况下、钱会返还给你,比如老了以后收取养老金),因此并非严格意义上的“税收”。
* 不过考虑到这部分的“政府统筹收支”属性很强,因此也属于“财政四本账”之一。
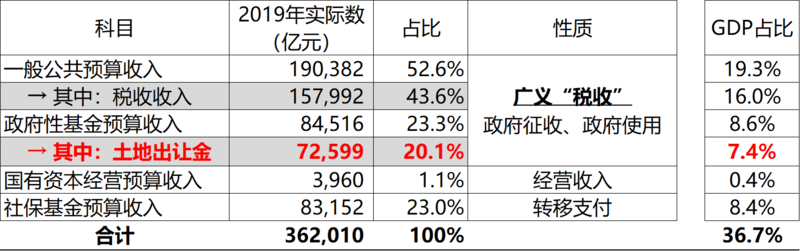
最终,这“四本账”内部的各自占比如下。
可以看出,“土地出让金”占“四本账”的总体比例都达到了20%,占当年GDP总额的比例达7.4%,就单一税种而言、占比相当高了。
****************************
2、别国经验:和平年代【未曾有过】超30%的增税
再一次:连彬老湿自己都常常感叹,在这个AI的年代,若想要找回因墙内洗脑而失去的智慧(=国外信息),基本只要问(国外)AI就行了。
正常人应有的思路:若想评估中国的“土地出让金加税”到底是否是“(和平年代)史上最大加税”,那就只要让(国外)AI罗列出所有已知的人类史上最大的几次加税,并比较其【加税幅度】和【持续时间】就行了。
---- 让我们赶快问一下ChatGPT君吧:
*****************************
ChatGPT:
人类历史上有几次规模庞大的加税行动,对经济、社会和政治产生了深远影响。以下是其中一些最具代表性的加税案例。
这些大规模加税事件通常伴随着战争、经济危机或【政府财政困难】。历史表明,税收政策不仅影响经济,还可能导致社会动荡甚至革命:
1.古罗马时期:戴克里先改革(公元284-305年)
背景:罗马帝国面临严重的财政危机,军费开支庞大,通货膨胀严重。
加税措施:增加人头税(Capitatio)和土地税(Jugatio)。设立更严格的税收管理制度,并加强对逃税的打击。采用物资征收方式代替部分货币税,以应对通货贬值。
影响:加重了小农和城市居民的负担,最终加速了罗马帝国的衰落。
2.英国《印花税法》(1765年)
背景:英国政府因七年战争(1756-1763年)债台高筑,需要向北美殖民地征税以补充财政。
加税措施:对所有官方文件、报纸、扑克牌、商业合同等征收印花税。
影响:殖民地人民强烈反对,提出“无代表,不纳税”(No taxation without representation)、促成了北美独立战争(1775-1783年)。
3.法国《盐税与人头税》改革(18世纪)
背景:法国王室财政危机,路易十六希望增加税收填补赤字。
加税措施:继续维持对第三等级(普通民众)征收沉重的盐税和人头税,而贵族和教士阶层几乎免税。
影响:1789年爆发法国大革命,推翻君主制,税收体系彻底改革。
4.美国《内战税法》(1861-1865年)
背景:美国南北战争期间,联邦政府急需资金维持军费开支。
加税措施:1861年首次开征联邦所得税(3%的税率)。对奢侈品、烟酒、房地产交易等增加消费税。
影响:这一所得税体系为后来的联邦税制奠定了基础。战后税收政策调整,但美国政府对直接税收的接受度大幅提高。
5.德国魏玛共和国《恶性通胀税收》(1920年代)
背景:第一次世界大战后,德国因《凡尔赛条约》赔款严重,政府依赖增税和印钞应对危机。
加税措施:提高所得税、增值税、工业税。对高收入者实施重税,并对外资投资者加收特殊税。
影响:物价飞速上涨,马克币值崩溃,最终导致1923年恶性通货膨胀。社会不满情绪加剧,间接推动了纳粹党崛起。
6.美国《1932年税收法案》:大萧条中的增税
背景:1929年大萧条后,胡佛政府试图通过增税平衡预算。
加税措施:将最高所得税率从25%提高到63%。提高企业税、遗产税和汽油税等。
影响:进一步抑制经济复苏,被认为是加剧大萧条的政策失误之一。1933年罗斯福总统上台后进行调整。
7.二战后的英国高税收政策(1940-1970年代)
背景:二战后英国财政赤字严重,政府采取高税收政策以支付战争债务和建设福利国家。
加税措施:最高个人所得税率一度高达98%。企业税和奢侈品税激增。
影响:部分富人和企业外逃,经济增长受限。1979年撒切尔夫人政府改革,大幅降低税率。
******************************
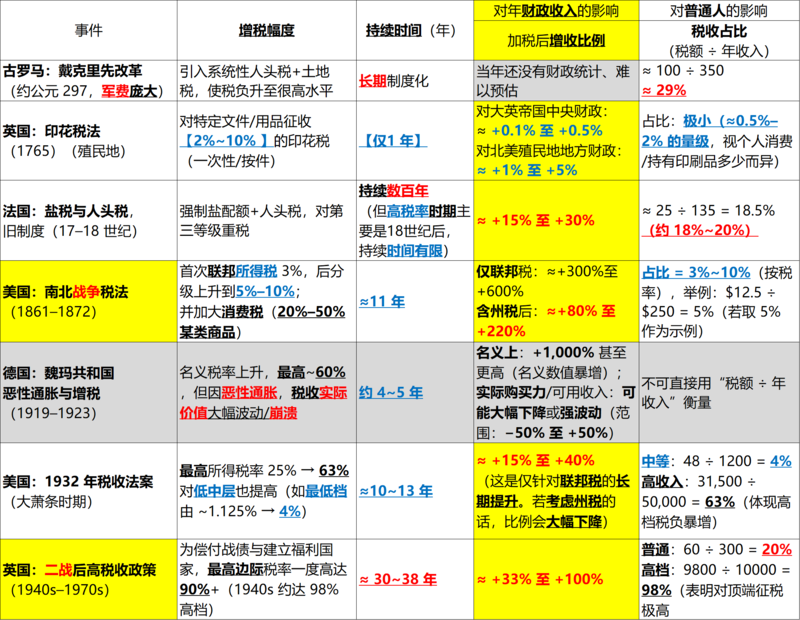
接下来,再让ChatGPT估算这几次加税的【加税比例】与【持续时间】(同时顺便也估算了“对普通人的影响”,仅供参考),并与中国的“土地出让金”加税进行对比,结果如下:
1)加税比例:
- 若剔除【战争】时期的三次加税(古罗马、美国南北战争、英国二战前后),整体加税比例【未曾有过】超过30%的;
- ---- 而中国的“土地出让金”加税幅度却高达平均33%、最高55%!而且还是在【和平】时期!
※ 而且如前面引申的,土地价格的高涨,还会带动其他税种大幅上升(比如:土地增值税、契税等)
2)持续时间:
- 若剔除古罗马那次,持续时间较长的只有英国的二战前后高税,持续了30~38年。其他的最长也就10年左右;
- ---- 而中国的“土地出让金”加税,从1994年持续至今已经超过30年了!并且【丝毫没有】停止的迹象!!
甚至根本就没几个人【意识到】这是加税!!!实在太厉害了……
综上所述,结论很明显了:
- 无论是从【加税幅度】还是【持续时间】来看,中国的“土地出让金”加税都远超和平时期的外国大额加税;
- 更有甚者,中国“土地出让金”丝毫看不出有停止的迹象、甚至都没几个人知道这是加税……;
- ---- 即:堪称“和平年代的【史上最大】【加税】”。
三、为什么你【没觉得】是【税】?
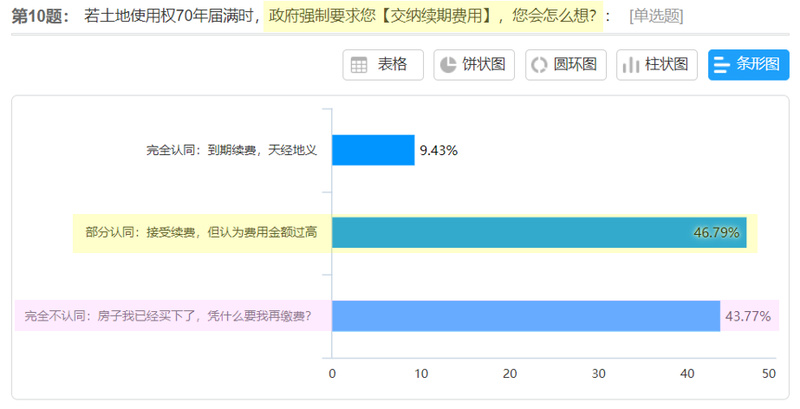
如彬老湿前几年在高学历老友群中做的问卷调查所显示的:
- 相当一部分人(43.7%)根本【没有意识】到土地出让金是(隐含在房价中的)税(且到期后需要续缴)---- 他们单纯地认为只要买下房子,(房子和土地使用权)就都是自己的了,并完全不认同将来到期后续缴土地出让金(税);
- 剩下将近一半的人(46.8%)基本也没有充分认识到土地出让金可是“和平年代的史上最大加税”这一事实 ---- 同样单纯地认为“到期续缴的时候,费用是可以商量的(认为费用过高)”
- 最后正确认识到土地出让金=税的比例,可能低于10%。
参考:【调查结果】中国人“折旧”意识的缺失,与“中国特色”的房地产泡沫
那么为什么大部分中国人【没有觉得】“土地出让金 = 税”呢?
1、土地出让金【不是】政府直接征收、而是【隐藏】在房价里
首先我们要知道,税收分为直接税和间接税这两大类:
1)直接税:
- 由纳税人直接负担(不能/很难向他人转嫁),征收的时候也是由纳税人直接缴付给政府;
- ---- 显而易见,纳税人将很清楚地认识到“这是税!”;
- 典型例子:个人所得税、企业所得税、财产税。
2)间接税:
- 税负通常通过商品或服务价格转嫁给他人(通常是消费者);
- 换个便于理解的说法就是:税金【隐含】在商品价格中! 只有买了商品的人,才承担了这部分隐藏在商品价格中的税!
- ---- 此时,若不是有一些财税知识的纳税人,可能【压根就不知道】商品价格中隐含了税!!
- 典型例子:增值税、消费税,关税。
※ 例:增值税:
* 税率在1994~2017年之间高达17%,后有所降低;
* 如果一样商品的不含税价格(产业链合计)为100元,则增值税累计税额为17元,商品含税总价(也就是消费者的购买价格)117元
* ---- 当消费者花117元购买了这样商品时,其实就是交了17元增值税给国家(占商品含税总价的比例约14.5%)
* ---- 能有多少中国人懂得这一点呢?
按照上述分类:
- 土地出让金显然更接近“间接税”,属于隐含在房子价格中的税;
- ---- 因此大部分中国人对此【一无所知】,也就不奇怪了。
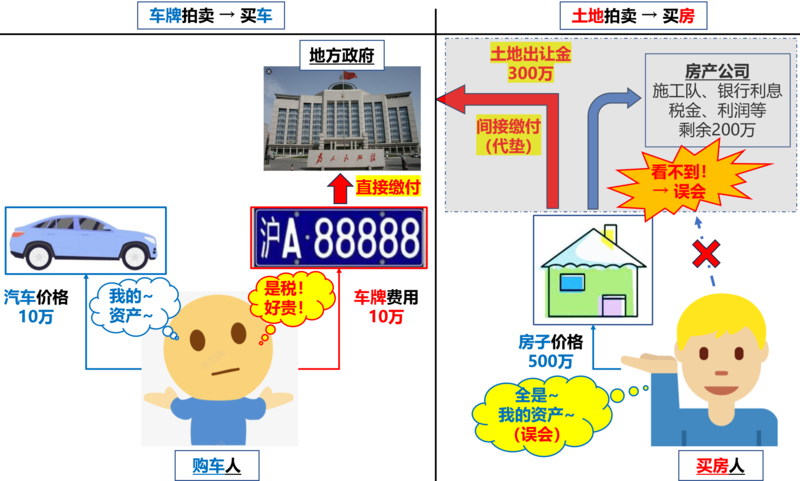
※ 而与之形成鲜明对比的,是车牌拍卖收入:
● 车牌拍卖收入与土地出让金一样,同样属于“政府性基金收入”;
● 同时从性质上看也高度类似,也是一种“国有公共资源(车行道)的使用权出让收益”;
● ---- 然而从征收方式上来看,车牌拍卖收入是【直接】交给政府的!因此相信购车人心里都非常明白:车牌价格实质上就是交给政府的【税】!
● ---- 而【很难】误会成:“车牌是我的资产(车的价值)的一部分!”
2、只有【一部分人】交,另一部分人【不交】
这一部分后续篇章会另行细说,这里仅一笔带过:
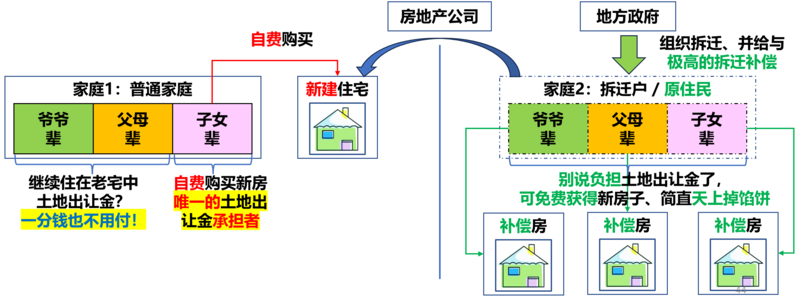
- 前文提到,虽然土地出让金总额巨高,但实际上,只有一手新房的购买者,才直接承担了土地出让金!(是唯一的承担者!)
※ 而二手房购买者,则相当于是帮一手房购买者“报销”了已经支付给地方政府的土地出让金,“帮别人高位套现”了。
- 而那些94年至今从未买过房的人(比如旧时候“福利分房”的老一辈们),则丝毫没有承担过土地出让金!一分钱也没有付过!;
- 而拆迁户们别说是“一分钱不付”了,还能反过来从地方政府处获得巨额的拆迁补偿、简直是“天上掉馅饼”!
这样一来,中国的这个土地出让制度,实际上是【人为】将城市居民分成了【三等】---- 土地出让金的:免税/逃税人、唯一的纳税人,以及反过来“免费暴富”的人。
※ 而这,很可能又是人类史上最大的“利益再分配”之一。
参考:房地产6、堪比【史上最大】的【利益再分配】:一部分人【免费获取】另一部分人【几百年】的年收入
综上,显而易见:
- “免税/逃税人”与“反过来免费暴富”的人,自然不会觉得土地出让金=税,因为他们压根就一分钱也没有交过啊;
- 而“唯一的纳税人”,则由于缺乏基本的经济和财会知识,而没能看清土地出让金实质上就是隐含在房价中的间接税这一本质。
就算其中有部分认识到是税,往往也会抱有“侥幸”心里,以为“只要早买房、房价就会进一步上涨,助其增值”等等,因此反过来觉得土地出让金是好事吧(土地越贵,以后房价越高,已买房的人越受益)。
3、尚无【自费】重建/【续费】的经验、问题尚未暴露
如房地产3、中国式【免费拆迁】的【庞氏骗局】,与“中国特色”房地产【泡沫】的【崩坏之日】所说,
截止目前:中国特色的扭曲“免费拆迁”仍在继续,尚未有人真正体验过发达国家所最基本的“旧宅需要【自费】推倒重建、到期土地出让金需要按最新市场价【足额重缴】”的经验 ---- 因此这个问题暂时还没有暴露出来而已。
4、洗脑、删帖,知识无法普及,反智横行
再一次,如题。
说到这个,之前印象很深的是,在我还没有起号之前,大概2018年的时候,关注的一个财经公号发了一篇将土地出让金与中国古代的“盐铁专营”进行类比的帖子 ---- 然后没多久,那个公号就整个炸号了……
※“盐铁专营”:是中国历史上对盐和铁这两种生存必备的商品实行专卖政策的财政措施。通过国家垄断经营,将其价格抬高到远高于市场价格,国家实质从中攫取暴利(财政收入,间接税)。
---- 是不是和“土地出让金”一模一样?一类比,你是不是就懂了?
---- 因此反过来,如果通过删帖封号,你是不是就不懂了?没人懂,小屁民们就继续“乖乖”交税,洗脑目的实现。
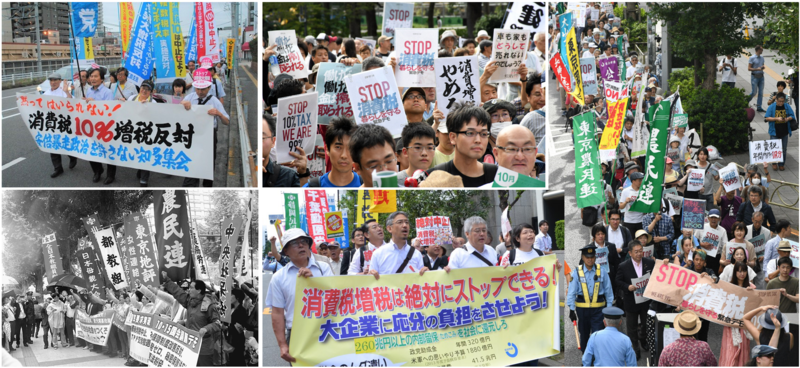
※ 参考:日本仅仅是将消费税提高2%~3%,就导致了:
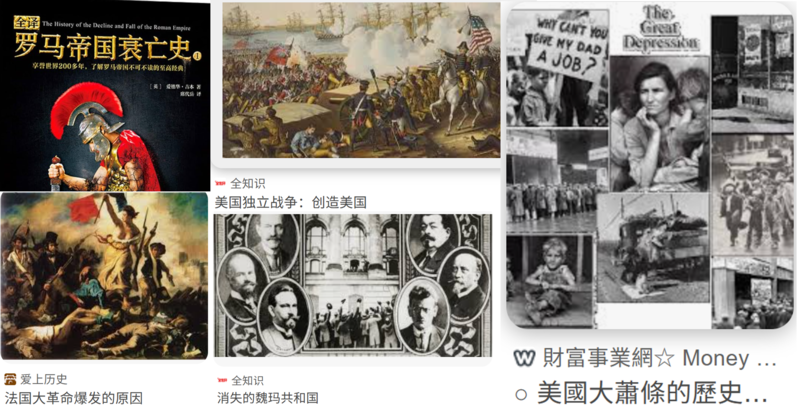
那么,当今后终究有一天,中国人也明白了房子中潜藏着巨大的隐形税=土地出让金之后,又会怎么样呢?---- Well,姑且先参考前面说的其他国家的大型加税历史吧:
这一篇先讲到这里吧,后面的会越来越嗨哦~
~Fin~
后续《房地产篇V3》目录
一、“中国特色”的房地产【泡沫】
- 房地产1、中国房地产的本质:70年后【价值归零】的“耐用消费品”
- 房地产2、中国人【折旧】意识的【缺失】,与“中国特色”的房地产【泡沫】
- 房地产3、中国式【免费拆迁】的【庞氏骗局】,与“中国特色”房地产【泡沫】的【崩坏之日】
- 房地产4、房价到底【如何决定】?【合理】的房价 =【20~40倍】年租金?
二、房子里“全是【税】”
- 房地产5、和平年代的【史上最大】【加税】:中国【土地出让金】(本篇)
- 房地产6、堪比【史上最大】的【利益再分配】:一部分人【免费获取】另一部分人【几百年的年收入】
- 房地产7、扭曲的【土地拍卖】:政府垄断抬价、【掩饰】极高的税金,让房企背负【不必要】的【风险和成本】
- 房地产8、扭曲的“土地增值税”:让房企【只能亏】、不能(多)赚
房地产9、中国房价中可能【高达80%】都是【税】,税率可能是日本的【10倍】(暂定)
可先参考旧文:房子里到底有多少【税】?
房地产10、房地产“靓丽外衣”下的【奴隶社会】(暂定)
三、中国房地产的【行业危机】
- 房地产11、中国房产业的【死亡】制度设计 ---- 死于“为国【包税】”
- 房地产12、恐将成为【史上最大】泡沫、金融危机,和经济危机
- 房地产13、危机的【解决之道】:政府【退还】土地出让金、【改革】土地制度
Finale:
“预付打工钱的日元笔”:日本小学生们【49年前】就明白了的《哆啦A梦》故事(暂定)
